जियो IPO पर एनालिस्ट्स बुलिश, लिस्टिंग पर 15–20% तक बढ़त का अनुमान
एमके रिसर्च ने दी ‘सब्सक्राइब’ रेटिंग, 5G निवेश में कमी से कैश फ्लो बेहतर होने की उम्मीद
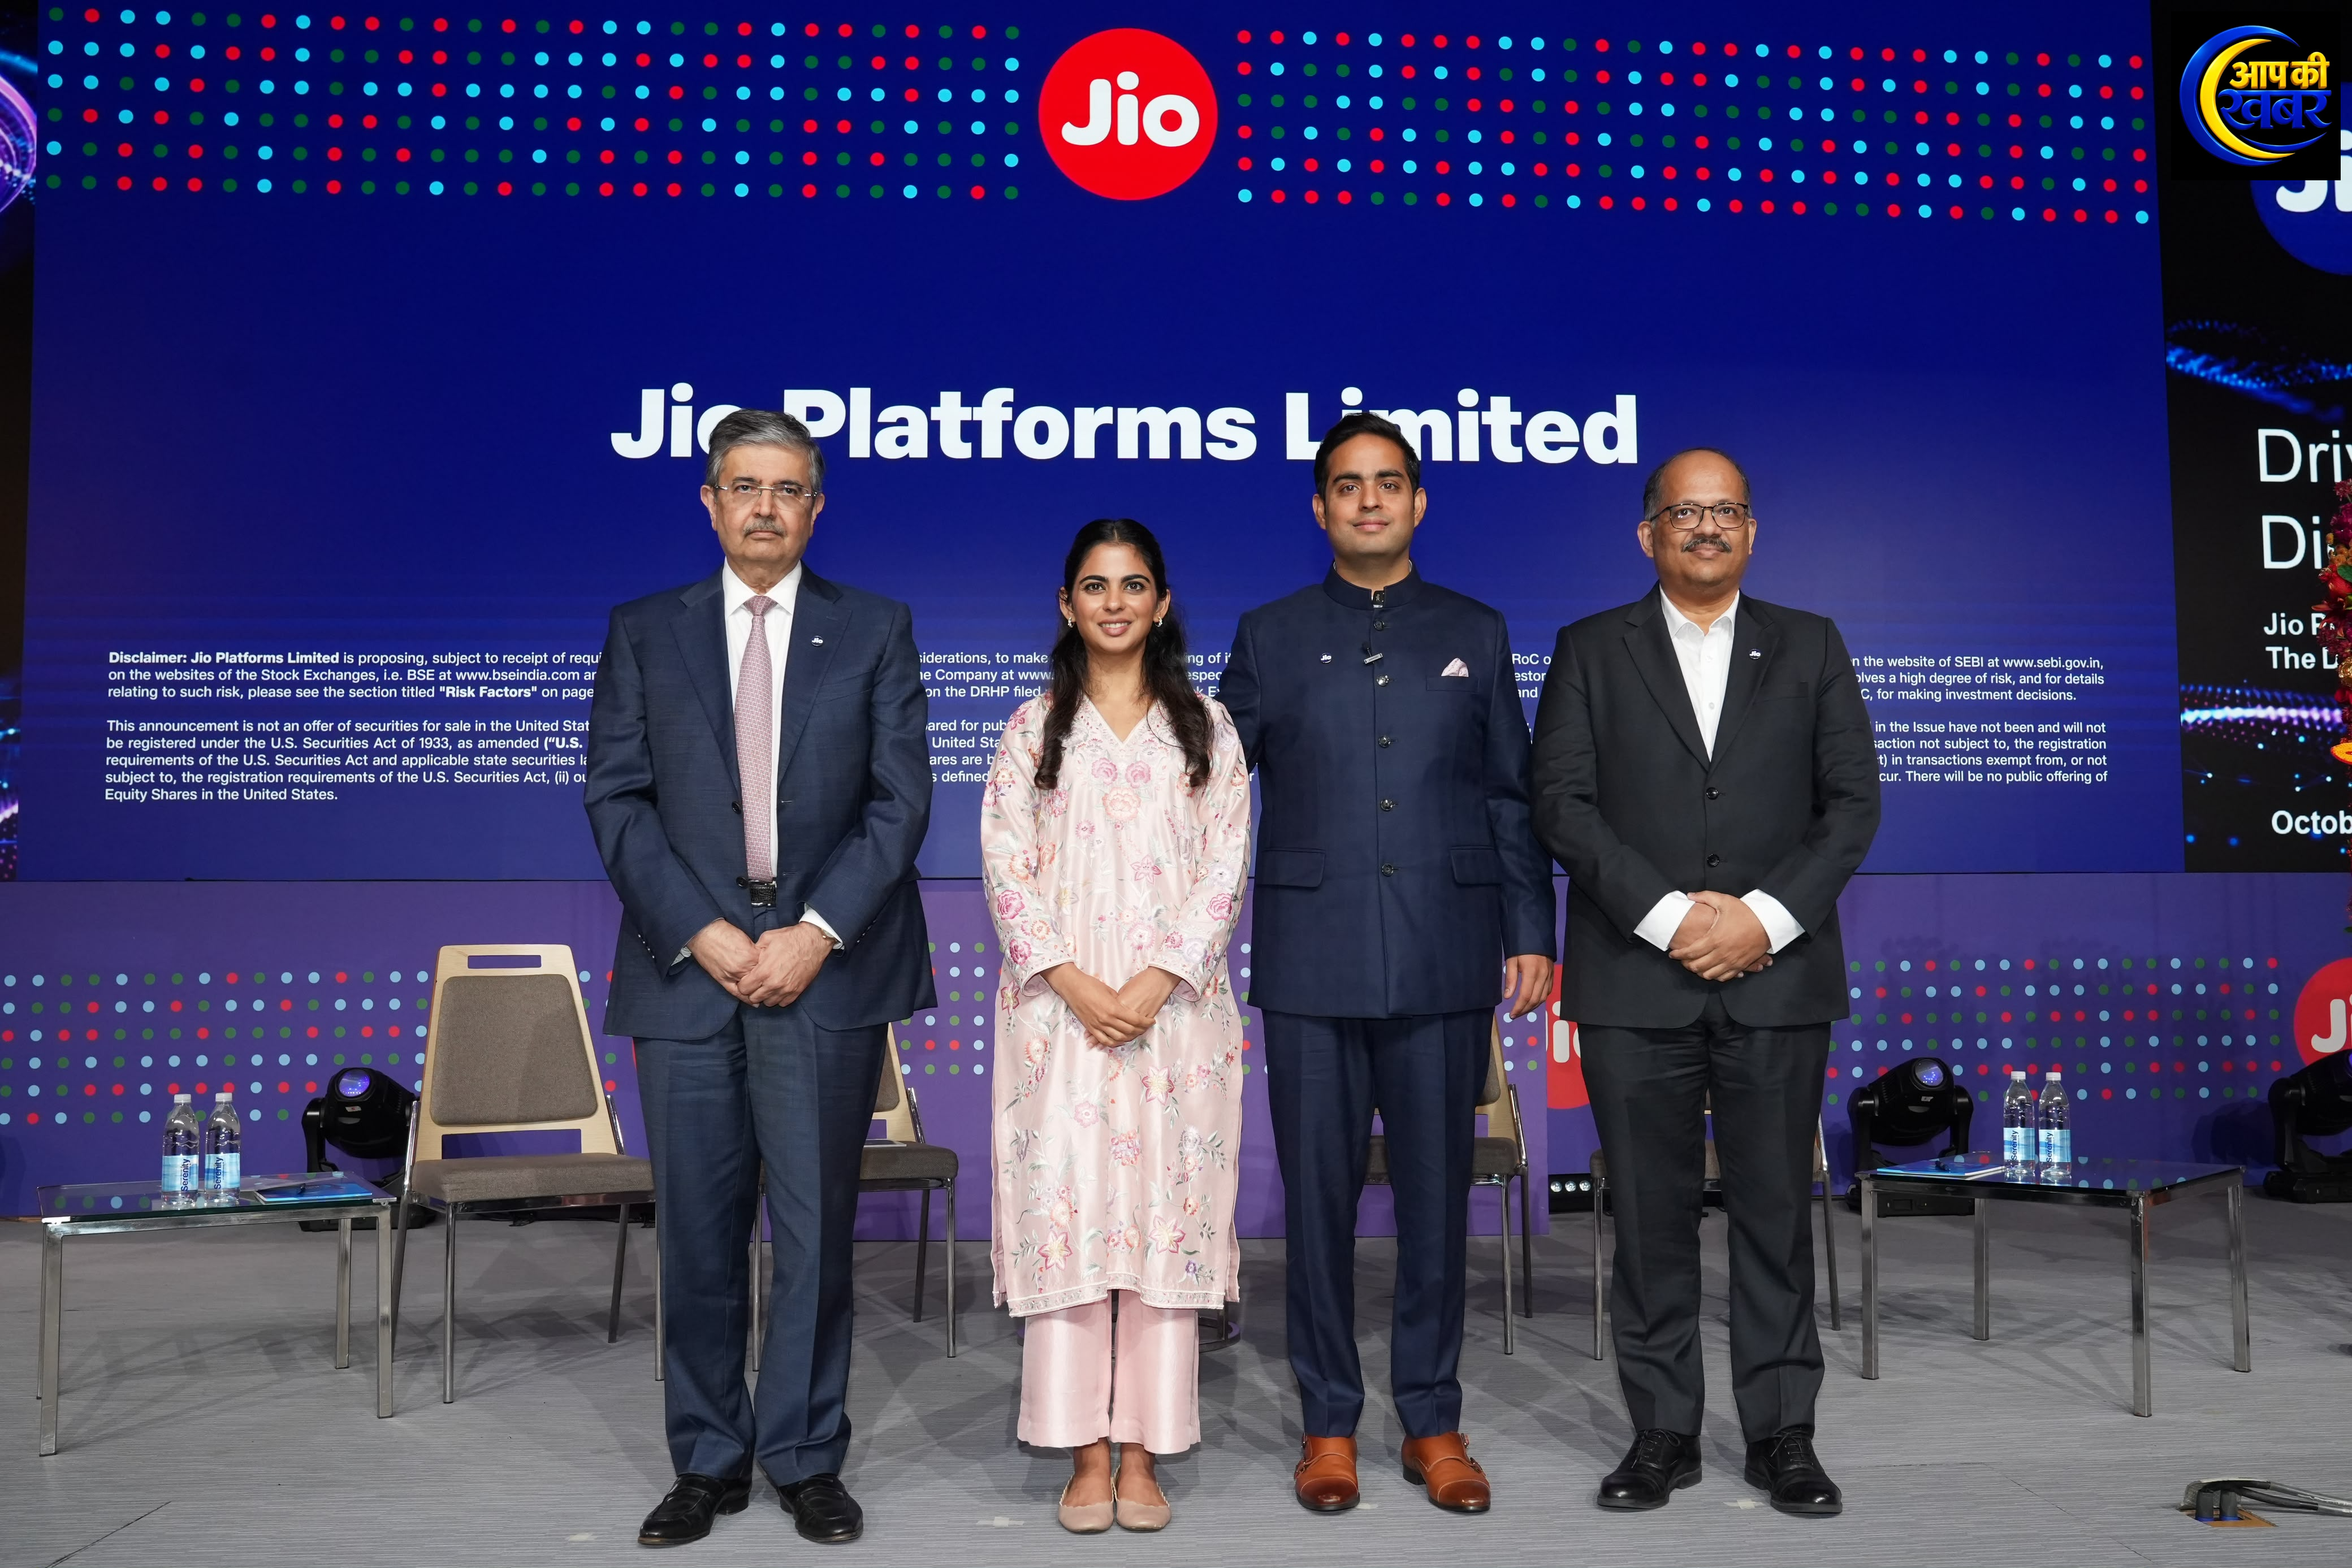
मुंबई, 16 अक्टूबर 2026।रिलायंस इंडस्ट्रीज की डिजिटल और टेलीकॉम इकाई जियो प्लेटफॉर्म्स के प्रस्तावित आईपीओ को लेकर बाजार में सकारात्मक रुख देखने को मिल रहा है। कई एनालिस्ट्स ने कंपनी की बाजार में मजबूत स्थिति, ग्रोथ की संभावनाओं और वैल्यूएशन का हवाला देते हुए आईपीओ को लेकर सकारात्मक राय दी है। कुछ अनुमानों में शेयर की लिस्टिंग पर 15 से 20 प्रतिशत तक बढ़त की संभावना जताई गई है। हालांकि, यह केवल अनुमान है और वास्तविक प्रदर्शन बाजार की परिस्थितियों तथा निवेशकों की मांग पर निर्भर करेगा।
एमके रिसर्च की ‘सब्सक्राइब’ रेटिंग
16 अक्टूबर को जारी अपनी आईपीओ रिपोर्ट में एमके रिसर्च ने जियो प्लेटफॉर्म्स के आईपीओ को ‘सब्सक्राइब’ रेटिंग दी। ब्रोकरेज के अनुसार, कंपनी की बाजार में मजबूत स्थिति, कीमत तय करने की क्षमता, कारोबार को प्रभावी ढंग से आगे बढ़ाने का रिकॉर्ड और भविष्य में विस्तार के अवसर इसके प्रमुख सकारात्मक पहलू हैं।
स्वास्तिका इन्वेस्टमार्ट ने भी आईपीओ को ‘सब्सक्राइब’ रेटिंग दी है। उपलब्ध रिपोर्ट में वित्त वर्ष 2025-26 की कमाई के आधार पर जियो का पी/ई अनुपात ऊपरी प्राइस बैंड पर करीब 33.3 गुना बताया गया है, जबकि भारती एयरटेल के लिए यह 40.7 गुना है। इस तुलना के आधार पर जियो का वैल्यूएशन करीब 18 प्रतिशत कम बैठता है। हालांकि, अलग-अलग विश्लेषणों में इस्तेमाल किए गए वित्तीय आंकड़ों और वैल्यूएशन पद्धतियों के कारण अनुपातों में अंतर हो सकता है। इसलिए केवल पी/ई अनुपात के आधार पर निवेश का निर्णय लेना पर्याप्त नहीं है।
5G पर खर्च घटने से कैश फ्लो को सहारा
एनालिस्ट्स के मुताबिक, जियो के लिए एक महत्वपूर्ण पहलू 5G नेटवर्क पर बड़े निवेश के दौर का धीरे-धीरे कम होना है। उपलब्ध आंकड़ों के अनुसार, वित्त वर्ष 2024 से वित्त वर्ष 2026 के बीच कंपनी का पूंजीगत खर्च राजस्व के 48.8 प्रतिशत से घटकर 23.3 प्रतिशत रह गया। वित्त वर्ष 2026 में कंपनी का फ्री कैश फ्लो लगभग 32,500 करोड़ रुपये बताया गया है।
विश्लेषकों का मानना है कि यदि आने वाले वर्षों में नेटवर्क विस्तार पर खर्च का दबाव घटता है और कारोबार से नकदी पैदा करने की क्षमता मजबूत रहती है, तो कंपनी के पास कर्ज घटाने और नए कारोबार में निवेश के लिए अधिक संसाधन उपलब्ध हो सकते हैं।
ब्रॉडबैंड, क्लाउड और AI से ग्रोथ की उम्मीद
जियो की भविष्य की विकास रणनीति केवल मोबाइल कनेक्टिविटी तक सीमित नहीं है। होम ब्रॉडबैंड, एंटरप्राइज सेवाएं, क्लाउड, आर्टिफिशियल इंटेलिजेंस (AI) और अपनी तकनीक को अंतरराष्ट्रीय बाजारों तक पहुंचाना संभावित ग्रोथ ड्राइवर माने जा रहे हैं।
एमके रिसर्च ने होम ब्रॉडबैंड को कंपनी के लिए विकास का एक अहम अवसर बताया है। वहीं, जियो की इन-हाउस टेक्नोलॉजी और डिजिटल सेवाओं को विदेशी बाजारों में विस्तार देने की संभावनाओं पर भी ध्यान दिया गया है। हालांकि, इन अवसरों से वास्तविक कमाई कितनी और कितनी तेजी से बढ़ेगी, यह कंपनी के क्रियान्वयन और प्रतिस्पर्धा पर निर्भर करेगा।
जियो की लिस्टिंग से RIL शेयरधारकों को वैल्यू अनलॉकिंग की उम्मीद
जियो प्लेटफॉर्म्स की अलग लिस्टिंग को रिलायंस इंडस्ट्रीज के शेयरधारकों के लिए भी महत्वपूर्ण माना जा रहा है। उपलब्ध जानकारी के अनुसार, 15 अक्टूबर को जियो के प्राइस बैंड की घोषणा के बाद रिलायंस इंडस्ट्रीज का शेयर करीब 3.4 प्रतिशत चढ़ा।
बाजार की नजर इस बात पर है कि जियो की स्वतंत्र लिस्टिंग से उसके कारोबार का मूल्य अधिक स्पष्ट हो सकता है और रिलायंस इंडस्ट्रीज के निवेशकों के लिए वैल्यू अनलॉकिंग की संभावना बन सकती है। हालांकि, रिलायंस के शेयर पर इसका वास्तविक और दीर्घकालिक असर बाजार की प्रतिक्रिया तथा दोनों कंपनियों के वित्तीय प्रदर्शन पर निर्भर करेगा।
निवेशकों के लिए क्या मायने हैं?
जियो प्लेटफॉर्म्स के आईपीओ को लेकर सकारात्मक विश्लेषण के बावजूद वैल्यूएशन, प्रतिस्पर्धा, नियामकीय बदलाव और भविष्य में कारोबार से कमाई बढ़ाने की क्षमता जैसे जोखिमों पर ध्यान देना जरूरी है। लिस्टिंग पर अनुमानित बढ़त सुनिश्चित नहीं होती और ग्रे मार्केट के संकेत भी आधिकारिक लिस्टिंग मूल्य की गारंटी नहीं देते। इसलिए निवेशकों को आईपीओ के आधिकारिक दस्तावेज, कंपनी के वित्तीय आंकड़े, जोखिम संबंधी खुलासे और अपनी निवेश क्षमता का आकलन करने के बाद ही निर्णय लेना चाहिए।